
Deducción inmediata, capacitación e innovación: puntos clave para evaluar antes de ejecutar nuevas inversiones.
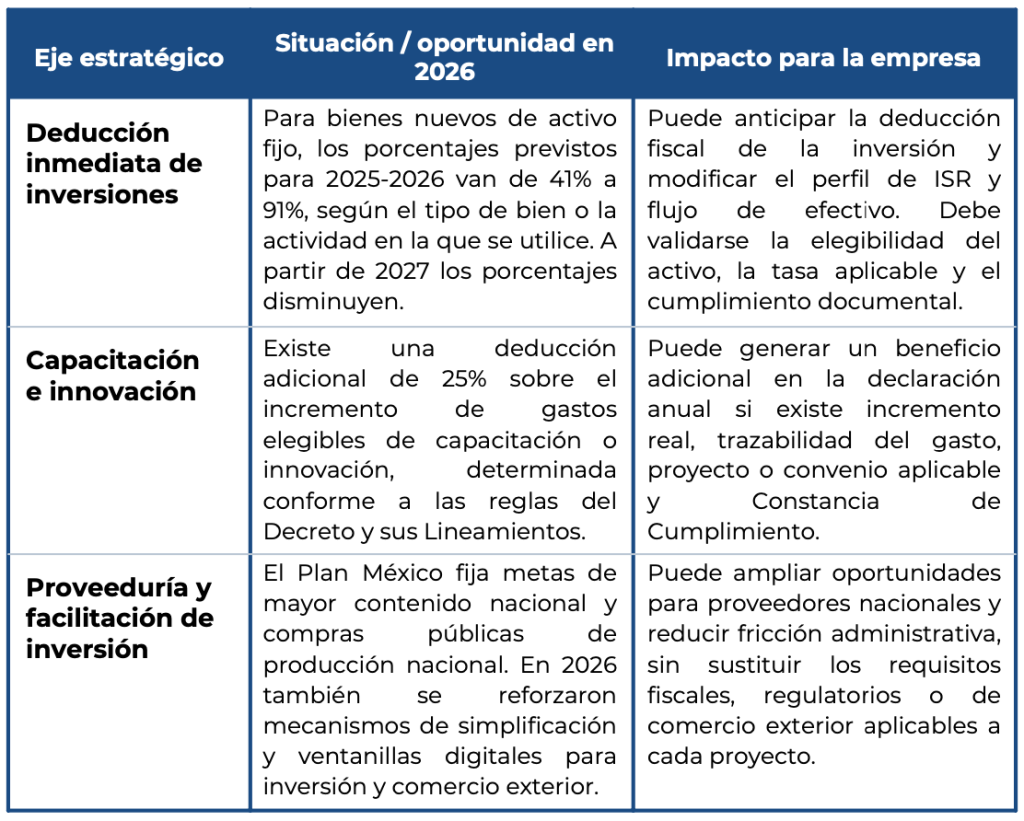
El Plan México combina una estrategia nacional de inversión y relocalización con estímulos fiscales orientados a nuevas inversiones, capacitación e innovación. El Decreto publicado el 21 de enero de 2025 permite, bajo el cumplimiento de requisitos específicos, aplicar una deducción inmediata en bienes nuevos de activo fijo y una deducción adicional del 25% sobre el incremento de determinados gastos de capacitación o innovación. Para 2026, la planeación cobra especial relevancia porque los porcentajes de deducción inmediata previstos para 2025-2026 son superiores a los aplicables de 2027 a 2030.
1. Impacto principal en 2026
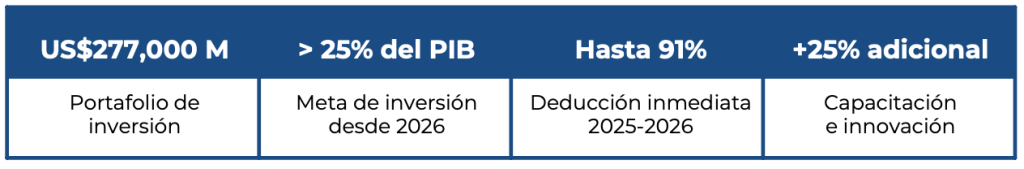
Cerca de 2,000 proyectos de inversión se encuentran registrados en el portafolio presentado con el Plan México. La meta nacional consiste en mantener la inversión por arriba de 25% del PIB a partir de 2026. El porcentaje máximo de deducción inmediata es aplicable a ciertos bienes o actividades durante 2025-2026; la tasa depende del tipo de activo y de la actividad en la que se utilice.
Cerca de 2,000 proyectos de inversión se encuentran registrados en el portafolio presentado con el Plan México. La meta nacional consiste en mantener la inversión por arriba de 25% del PIB a partir de 2026. El porcentaje máximo de deducción inmediata es aplicable a ciertos bienes o actividades durante 2025-2026; la tasa depende del tipo de activo y de la actividad en la que se utilice.
2. Contexto y diagnóstico: ¿por qué 2026 es un año relevante?
3. Ruta de implementación y beneficios (4 pasos)
Fase 1: Validación de elegibilidad y Constancia de Cumplimiento.
RFC, buzón tributario, opinión de cumplimiento positiva y demás supuestos de elegibilidad. La solicitud para obtener la Constancia de Cumplimiento se presenta ante la Ventanilla Única prevista por la SHCP, acompañada del proyecto y la documentación aplicable.
Fase 2: Mapeo de activo fijo nuevo y tasa aplicable.
Identificar las inversiones de 2026, confirmar que los bienes sean nuevos para efectos del Decreto, determinar el porcentaje de deducción inmediata correspondiente y documentar su relación con la actividad del contribuyente.
Fase 3: Capacitación e innovación (+25%). Cuantificar el incremento de los gastos elegibles frente a la base que corresponda, así como integrar el convenio de educación dual o el proyecto de innovación/certificación inicial, según sea el caso. La capacitación debe estar vinculada con la actividad del contribuyente y cumplir los requisitos establecidos.
Fase 4: Ejecución, registros y seguimiento. Mantener los registros específicos, papeles de trabajo y evidencia comprobatoria de las inversiones y gastos beneficiados. La aplicación del estímulo debe coincidir con el monto autorizado y con la vigencia de la Constancia de Cumplimiento.
4. Beneficios que conviene cuantificar antes de invertir
- Impacto en ISR: la deducción inmediata puede acelerar el reconocimiento fiscal de determinadas inversiones en activo fijo y afectar la utilidad fiscal del ejercicio, sujeto a las reglas aplicables.
- Flujo de efectivo: anticipar una deducción puede mejorar temporalmente la posición de caja de la empresa; el efecto debe modelarse junto con pagos provisionales, proyecciones de utilidad y calendario de inversión.
- Capacitación e innovación: la deducción adicional de 25% puede complementar la estrategia fiscal cuando exista incremento de gasto elegible y se cumplan los requisitos de soporte y autorización.
- Mayor certeza operativa en 2026: los criterios orientadores publicados en mayo de 2026 procuran, por regla general, una sola revisión integral por ejercicio fiscal y persona contribuyente, además de impulsar simplificación administrativa. Estos criterios no limitan las facultades legales de la autoridad.
Punto crítico: el estímulo no es automático. La Constancia de Cumplimiento, los registros específicos y la documentación soporte forman parte de los requisitos de aplicación. El incumplimiento puede dar lugar a la pérdida del beneficio y al pago de diferencias de impuesto, actualización y recargos.
5. Cierre y recomendación ejecutiva
En 2026, la decisión no debería limitarse a “aprovechar” una tasa de deducción. Lo relevante es determinar si el programa de inversión de la empresa cumple los criterios del Decreto, si la tasa aplicable genera un beneficio real frente al régimen ordinario y si existe soporte documental suficiente para sostener su aplicación. Un diagnóstico previo permite alinear la inversión, el flujo de efectivo, la deducción fiscal y el cumplimiento antes de comprometer recursos.
¿Tu empresa planea invertir en activo fijo, capacitación o innovación durante 2026?
En BHR México podemos apoyar en el diagnóstico de elegibilidad, cuantificación del beneficio fiscal, clasificación de activos, revisión de requisitos y documentación, así como en la planeación para una correcta aplicación de los estímulos del Plan México.
Contáctanos para evaluar el impacto fiscal de tu programa de inversión 2026 antes de su ejecución.
Fuentes de referencia
- Decreto por el que se otorgan estímulos fiscales para apoyar la estrategia nacional denominada “Plan México”, DOF, 21 de enero de 2025.
- Lineamientos para aplicar los estímulos fiscales del Plan México, DOF, 21 de marzo de 2025.
- Acuerdo 68/2026 sobre fomento a la inversión productiva y cumplimiento fiscal, DOF, 4 de mayo de 2026.
- Plan México y metas nacionales de inversión y contenido nacional, Gobierno de México.
Nota: Este boletín tiene fines informativos y no sustituye un análisis fiscal particular de cada contribuyente o proyecto de inversión.
Miguel Hernández M.
Director de Certidumbre Fiscal
Diego Ramírez
Gerente de Impuestos
21 de agosto de 2026
Escríbenos ahora