
Cuando una entidad trabaja durante varios ejercicios con la misma firma de auditoría, renovar el servicio puede convertirse en una decisión prácticamente automática. Sin embargo, antes del cierre de 2026 existe una pregunta que vale la pena plantear:
¿Tu organización debería renovar con su auditor actual o es momento de comparar alternativas?
Evaluar otra propuesta no significa necesariamente que exista un problema con el auditor actual. También puede ser una oportunidad para revisar si el alcance, experiencia del equipo, metodología, comunicación, tiempos de respuesta y honorarios continúan respondiendo a las necesidades actuales de la organización.
Y hacerlo antes del cierre permite tomar esa decisión con mayor margen de planeación.
Renovar no debería ser solamente repetir el contrato del año anterior
La organización que será auditada al cierre de 2026 probablemente no es exactamente la misma que fue revisada un año atrás.
Durante el ejercicio pudieron ocurrir cambios como:
- crecimiento o modificación de las operaciones;
- nuevas sucursales, plantas o entidades;
- cambios en sistemas contables o ERP;
- operaciones o transacciones de mayor complejidad;
- incorporación de nuevas fuentes de financiamiento;
- modificaciones en procesos y controles internos;
- cambios en personal clave de las áreas financieras;
- nuevas necesidades de información para accionistas, consejos o instituciones financieras.
Por ello, antes de renovar conviene revisar si la propuesta para 2026 realmente contempla la situación actual de la organización.
El hecho de haber trabajado con un auditor durante varios años no elimina la conveniencia de comparar periódicamente alcance, servicio y capacidades.
¿Cuándo podría tener sentido solicitar otra propuesta?
No existe una sola razón para considerar un cambio.
Algunas organizaciones buscan alternativas cuando necesitan una firma con mayor experiencia en determinadas operaciones o industrias. Otras requieren mayor disponibilidad del equipo, una comunicación diferente con la administración o una metodología que permita comenzar trabajos antes del cierre.
También puede ser conveniente comparar propuestas cuando:
El servicio se ha vuelto reactivo.
La mayor parte de los requerimientos y discusiones se concentran después del cierre, cuando las áreas financieras tienen menos capacidad para atenderlos.
El equipo cambia constantemente.
La rotación puede obligar a explicar nuevamente procesos, operaciones y antecedentes relevantes.
Los tiempos de respuesta ya no corresponden a las necesidades de la empresa.
Especialmente cuando existen compromisos con accionistas, consejos, bancos u otras partes interesadas.
La organización ha incrementado su complejidad.
El alcance que funcionaba hace algunos años puede no ser suficiente después de un periodo de crecimiento o transformación.
La entidad simplemente quiere comparar el mercado.
Solicitar otra cotización permite evaluar objetivamente honorarios, alcance, metodología, calendario y experiencia antes de tomar una decisión.
Cambiar de auditor no significa comenzar desde cero
Una inquietud frecuente es pensar que incorporar una nueva firma necesariamente complicará el siguiente cierre.
Un primer encargo de auditoría sí requiere actividades adicionales para que el auditor obtenga conocimiento de la entidad y evidencia suficiente respecto de determinados asuntos.
Por ejemplo, la NIA 510, Encargos iniciales de auditoría – Saldos de apertura, establece procedimientos relacionados con los saldos iniciales y con la consistencia en la aplicación de las políticas contables.
Esto hace especialmente relevante que la decisión se tome con anticipación.
Una transición organizada permite definir desde antes del cierre:
Información financiera y documentación que deberá estar disponible; Responsables internos;
Conocimiento de procesos relevantes;
Calendario de trabajo;
Procedimientos preliminares;
Inventarios físicos y otras actividades que requieren coordinación; Principales asuntos contables y financieros que deberán analizarse.
Mientras antes se designe al nuevo auditor, mayor oportunidad existe para organizar estos trabajos sin concentrarlos en los primeros meses de 2027.
Si vas a comparar propuestas, compara algo más que honorarios
El precio es importante, pero dos propuestas con honorarios diferentes pueden contemplar alcances, equipos y formas de trabajo completamente distintas.
Antes de decidir, conviene comparar por lo menos:
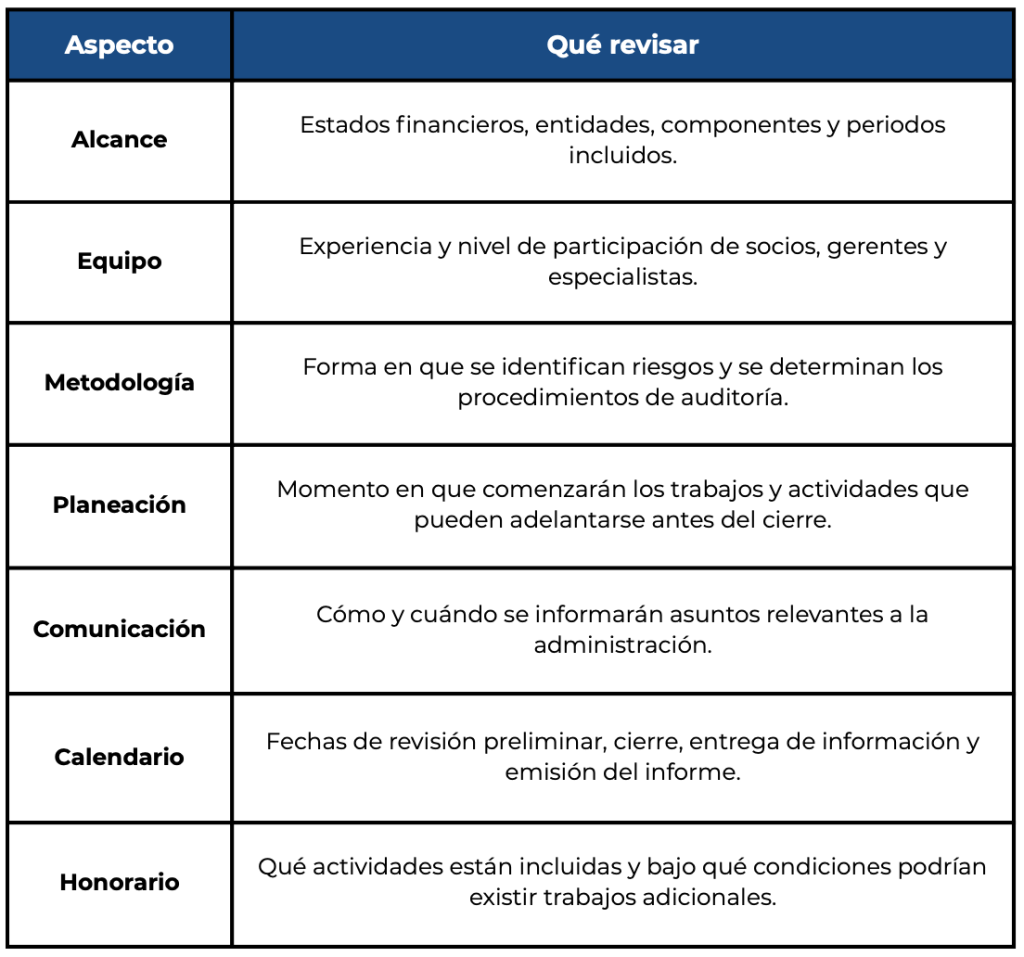
La decisión no debería reducirse a identificar cuál propuesta cuesta menos, sino a determinar qué firma ofrece el alcance y capacidad adecuados para las características actuales de la organización.
Septiembre todavía permite tomar la decisión antes del cierre
Esperar hasta enero para considerar un cambio reduce el tiempo disponible para la transición y puede concentrar la planeación, solicitudes de información y procedimientos iniciales precisamente durante el periodo de mayor carga para las áreas contables y financieras.
En septiembre, la organización todavía puede solicitar propuestas, comparar alternativas, definir al auditor y comenzar la planeación del trabajo de 2026.
El dictamen llegará posteriormente.
La decisión sobre quién realizará la auditoría puede tomarse desde ahora.
Auditoría de Estados Financieros con BHR México
En BHR México realizamos Auditorías de Estados Financieros mediante una metodología basada en riesgos y de acuerdo con las Normas Internacionales de Auditoría aplicables.
Contamos con experiencia en la revisión de información financiera preparada bajo Normas de Información Financiera mexicanas (NIF), IFRS y US GAAP, considerando las características y necesidades de cada organización.
Nuestro enfoque contempla la planeación anticipada del trabajo, identificación de áreas relevantes y comunicación oportuna con la administración durante el proceso.
¿Tu organización está por renovar el servicio de Auditoría de Estados Financieros 2026?
Antes de tomar la decisión, compara alcance, metodología, equipo y honorarios.
Solicita una propuesta con BHR México y evalúa una alternativa para tu Auditoría de Estados Financieros 2026.
José Luis Zamora
Socio de CDMX y Guadalajara
22 de septiembre de 2026
Escríbenos ahora