
1. Contexto de la reforma
El 8 de septiembre de 2026 el Ejecutivo Federal presentó a la Cámara de Diputados el Paquete Económico 2027, que incluye una iniciativa de reforma a la Ley del Impuesto sobre la Renta (LISR). La propuesta no modifica la tasa del ISR del 30%, pero cambia de fondo cuándo y cuánto pueden aprovechar las entidades sus deducciones, pérdidas fiscales e intereses, además de eliminar el Régimen Opcional para Grupos de Sociedades.
Para efectos contables, esto significa que el impacto no llega por la vía de un incremento en la tasa del ISR, sino por dos caminos: (i) la aparición de nuevas diferencias temporales, y (ii) un cambio en la capacidad de aplicar las pérdidas fiscales ya reconocidas en el cálculo del impuesto diferido del ejercicio 2026. La reforma fiscal propuesta, si es aceptada, aplicaría a partir del 1 de enero de 2027, y el texto aún puede cambiar durante el proceso legislativo establecido por las leyes mexicanas.
Impacto de la reforma fiscal en el cálculo del ISR diferido y el flujo de efectivo
La reforma no crea un impuesto nuevo, pero incrementa y asegura que siempre habrá pago de Impuesto sobre la Renta (ISR). Su impacto contable se traslada al incrementar el ISR causado, lo que disminuye la utilidad neta o incrementa la pérdida neta en el estado de resultados y reduce el flujo de efectivo.
Cuando la recuperabilidad de la deducción fiscal diferida no se sostiene, la entidad deberá reevaluarla, porque puede convertirse en una partida permanente y la tasa efectiva del ISR se incrementa. Ese es el punto crítico para entidades de margen bajo o con pérdidas históricas relevantes.
Si el Congreso aprueba la reforma fiscal antes del 31 de diciembre de 2026, sus efectos deberán reflejarse al determinar el impuesto diferido en el cierre contable 2026, aunque la reforma entre en vigor en 2027.
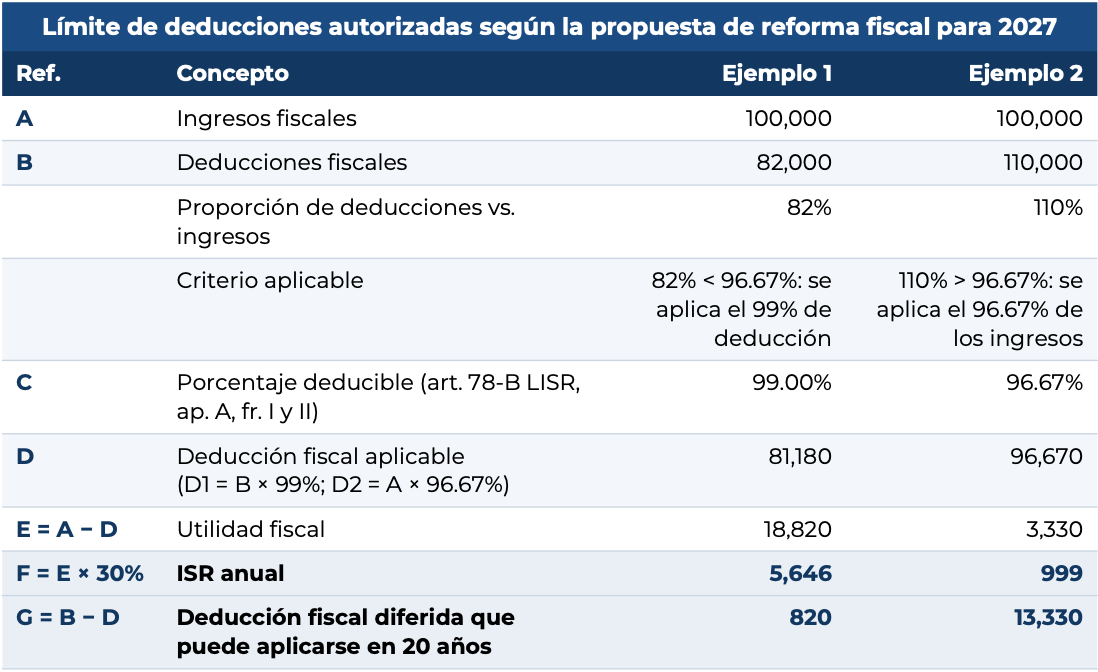
Con base en la reforma fiscal propuesta, las empresas no podrían generar pérdida fiscal ni amortizar la totalidad de sus pérdidas fiscales; por lo tanto, siempre habría base y pago del ISR.
2. Cuándo se reconoce en los estados financieros
La NIF D-4 exige medir el impuesto diferido con base en las leyes promulgadas a la fecha de cierre que serán aplicables en el ejercicio siguiente, y no con las que estén vigentes. La ley se considera promulgada cuando concluye su aprobación en el Congreso y su publicación en el Diario Oficial de la Federación.
Estados financieros al 30 de septiembre de 2026. La reforma es solo una iniciativa; no se reconoce su efecto en el cálculo del impuesto diferido al 30 de septiembre de 2026.
Cierre al 31 de diciembre de 2026. Si la reforma se aprueba en el periodo ordinario, el cálculo del ISR diferido debe incorporar las nuevas reglas fiscales aplicables en 2027.
Al no cambiar la tasa del 30%, el trabajo se concentra en las proyecciones fiscales, en llevar un control de las deducciones fiscales diferidas durante los próximos 20 años y de las pérdidas fiscales que se tengan hasta el 31 de diciembre de 2026.
3. Impacto financiero
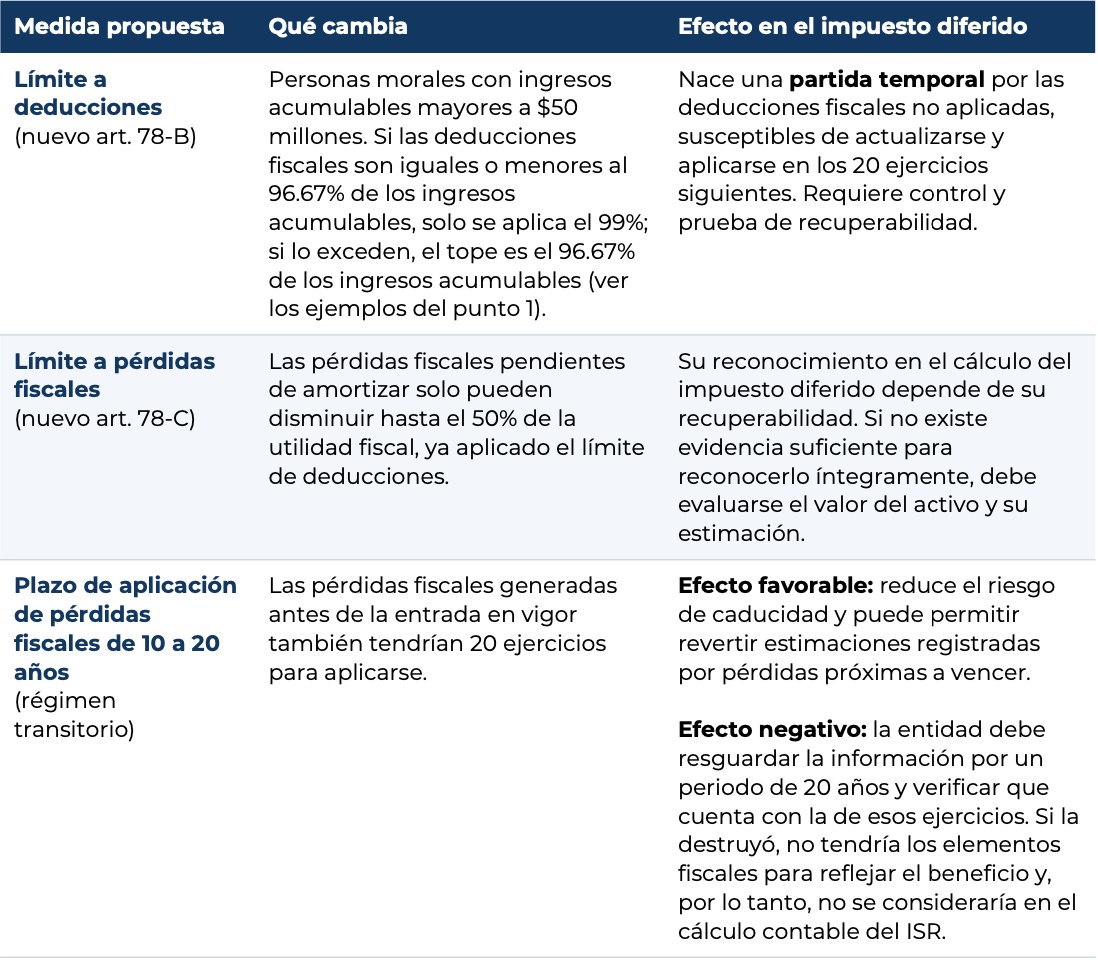
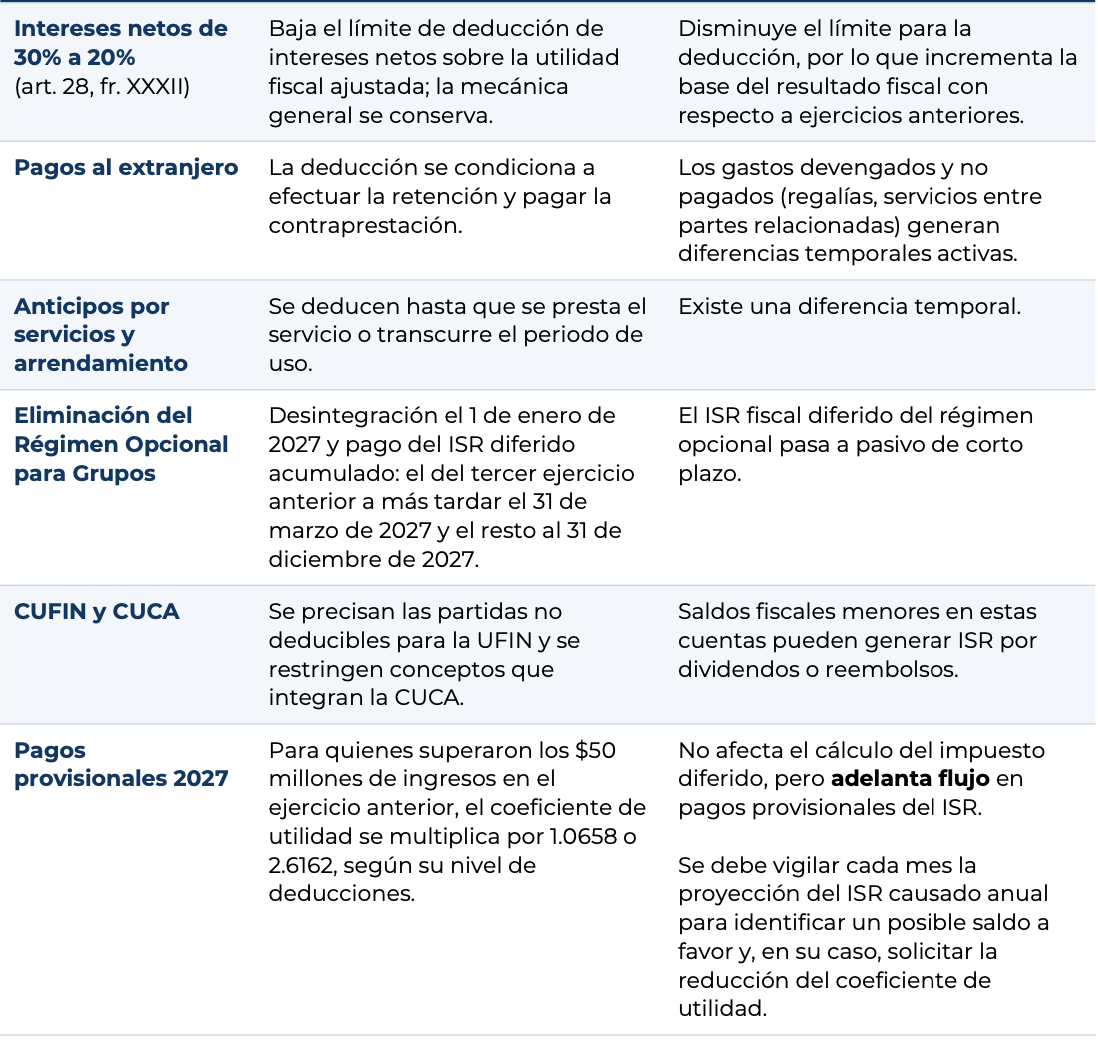
La tabla siguiente resume los principales cambios propuestos y su impacto financiero.
3.1 Límite a deducciones: una partida diferida que antes no existía
El mecanismo opera por porcentaje y no por la identificación de una deducción fiscal improcedente (gasto no deducible), por lo que también difiere gastos plenamente documentados. Cada año en que aplique el límite, la porción no deducida se convierte en un remanente con 20 años de vida, que en el cálculo del impuesto diferido debe considerarse como una partida temporal a la tasa del 30%, con un tratamiento similar al de las pérdidas fiscales, aunque la propuesta de ley no la considera pérdida fiscal.
La pregunta clave es si ese remanente podrá aprovecharse. En entidades que estructuralmente operan con deducciones superiores al 96.67% de sus ingresos, el tope volvería a activarse cada año y los remanentes podrían acumularse sin usarse. En esos casos, el criterio prudencial indica reconocer una estimación por no recuperabilidad, lo que convierte el diferimiento en un costo que eleva la tasa efectiva. La regla precisa de aplicación de remanentes en ejercicios posteriores deberá confirmarse con el texto que finalmente se apruebe.
3.2 Pérdidas fiscales
El límite del 50% de la utilidad fiscal garantiza que, aun con pérdidas fiscales pendientes de amortizar, siempre exista un resultado fiscal gravable. Para determinar el impuesto diferido hay dos fuerzas en sentido contrario:
- Hacia abajo. La amortización se vuelve gradual. Una entidad que antes agotaba sus pérdidas en diez años puede necesitar hasta 20, y la prueba de recuperabilidad debe demostrar utilidades fiscales suficientes durante ese periodo, más largo y, por tanto, más incierto.
- Hacia arriba. La ampliación del plazo a 20 años reduce el riesgo de caducidad, incluso para pérdidas anteriores a 2027. Quien tenía reservadas pérdidas por vencimiento cercano podría revertir parte de esa estimación.
Una recuperación más lenta no reduce por sí sola el saldo del activo diferido; lo que lo reduce es la falta de evidencia de que se recuperará dentro del plazo. El costo financiero de amortizar más despacio se refleja en el flujo de efectivo e impacta también en el balance, al incrementar la imposibilidad de aplicar la totalidad de las pérdidas fiscales.
3.3 Grupos de sociedades
Los grupos que tributan en el régimen opcional deberán reconstruir los saldos de ISR fiscal diferido de cada ejercicio, validar que estén íntegramente provisionados y reclasificarlos al pasivo circulante o de corto plazo. El pago debe efectuarse en marzo y diciembre de 2027, por lo que el impacto en liquidez es inmediato.
4. Ejemplos ilustrativos
Cifras en millones de pesos, sin actualización por inflación, para una persona moral sujeta al nuevo capítulo.
Caso A. Límite a deducciones
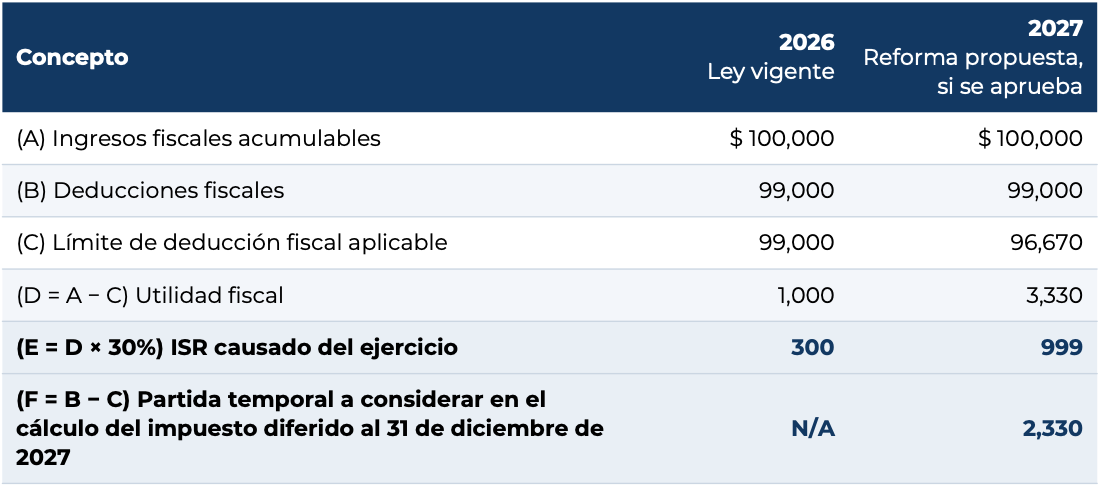
El ISR causado de 2027 se triplicaría con respecto al ejercicio 2026, considerando las cifras del ejemplo.
El remanente de deducciones es de $2,330 y su efecto fiscal a una tasa de 30% asciende a $699. El reconocimiento de ese beneficio en el cálculo del impuesto diferido depende de su recuperabilidad. Si no existe evidencia suficiente para reconocerlo íntegramente, debe evaluarse el valor del activo y su estimación.
Caso B. Límite a pérdidas fiscales
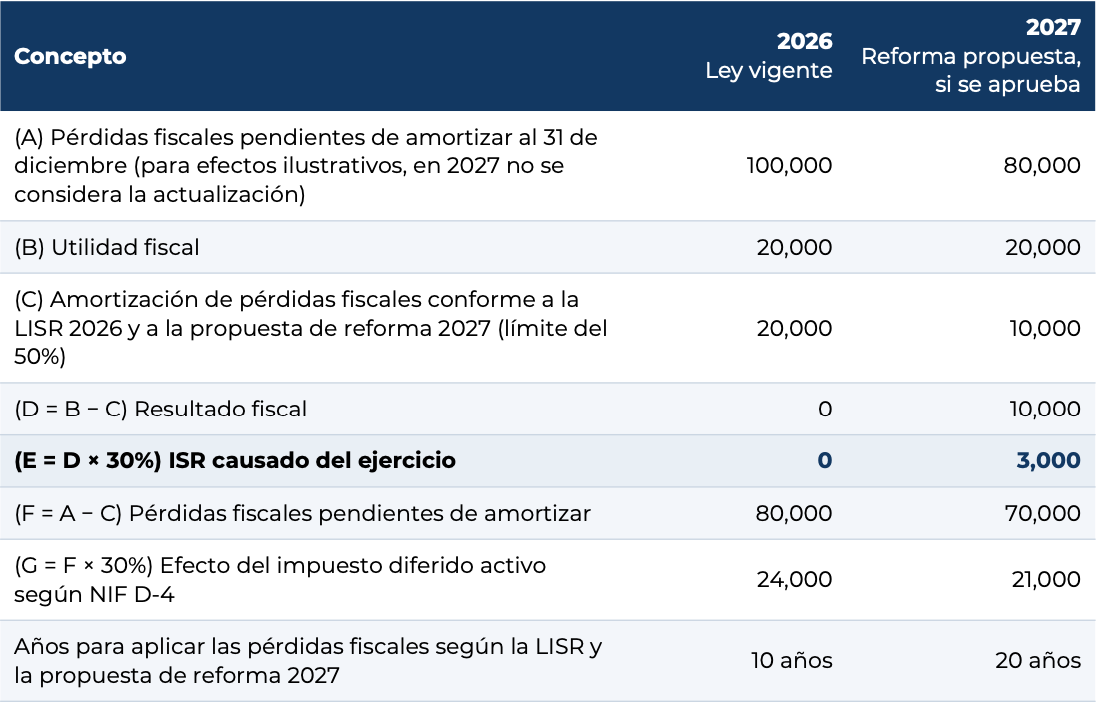
Con base en la LISR vigente, la pérdida fiscal de $80,000 se puede aplicar en su totalidad en el cálculo del impuesto diferido del año 2026.
Sin embargo, si la propuesta de reforma fiscal para 2027 se aprueba antes de que termine 2026, la entidad deberá demostrar mediante evidencia documental que generará utilidades fiscales futuras, considerando los límites de aplicación y el plazo de vigencia de la pérdida fiscal en los próximos 20 años, a fin de reconocer el activo por impuesto diferido en su totalidad en el cálculo del año 2026. De lo contrario, deberá precisar los criterios de medición para determinar la estimación por no recuperabilidad.
Por su parte, la pérdida fiscal de $70,000 en 2027 mantiene su carácter de recuperable; no obstante, debe evaluarse si podrá reconocerse al 100% en el cálculo del impuesto diferido para 2027. Si la entidad no dispone de soporte documental que garantice la generación de utilidades suficientes en dicho periodo, no podrá registrar el activo por impuesto diferido de forma íntegra y, por ende, deberá constituir la estimación por no recuperabilidad.
5. Quiénes quedan dentro y fuera
El nuevo Capítulo X del Título II aplicaría a personas morales del régimen general con ingresos acumulables superiores a $50 millones. Quedarían excluidos, entre otros:
Coordinados y contribuyentes de actividades agrícolas, ganaderas, silvícolas y pesqueras.
Maquiladoras del artículo 182, salvo por sus ingresos por ventas nacionales.
Personas morales declaradas en quiebra e instituciones de seguros.
- Empresas con menos de cinco ejercicios desde su inscripción en el RFC, con reglas antiabuso por continuidad de socios o activos y sin beneficio para sociedades que surjan de fusiones o escisiones realizadas a partir del 8 de septiembre de 2026.
Para quienes rebasen el umbral, la medición del límite se haría por ejercicio, por lo que una entidad podría entrar y salir del mecanismo según sus ingresos de cada año, algo que también deberá modelarse en las proyecciones del diferido.
6. Acciones recomendadas antes del cierre 2026
- Revisar atributos fiscales: pérdidas fiscales por año de origen, intereses no deducidos pendientes, saldos de CUFIN y CUCA, y pasivos del régimen de grupos.
- Actualizar las proyecciones fiscales con el límite de 96.67% / 99% y el tope de 50% en pérdidas fiscales sobre la utilidad fiscal del año, con horizonte de 20 años y escenarios de sensibilidad.
- Rehacer la prueba de recuperabilidad de activos diferidos y documentar los supuestos.
- Crear controles que permitan identificar remanentes de deducciones fiscales, con documentación contable y fiscal que dé trazabilidad a pérdidas anteriores y posteriores a 2027 e intereses, cada uno con su antigüedad, actualización y orden de aplicación.
- Cuantificar el ISR diferido del régimen de grupos y programar la liquidez para los pagos de marzo y diciembre de 2027.
- Revisar contratos y cuentas por pagar con el extranjero para alinear exigibilidad, pago y retención con el momento de la deducción.
¿Cómo puede apoyar BHR México?
BHR México puede apoyar a tu organización a cuantificar el efecto de la reforma en el impuesto diferido, actualizar las proyecciones fiscales y la prueba de recuperabilidad, y documentar los supuestos que sustentarán el cierre contable 2026 ante los cambios que podrían aprobarse.
Fuente: Iniciativa de reforma a la Ley del Impuesto sobre la Renta incluida en el Paquete Económico 2027, presentada por el Ejecutivo Federal a la Cámara de Diputados el 8 de septiembre de 2026.
Nota: Este análisis se basa en la iniciativa presentada el 8 de septiembre de 2026. Su contenido puede modificarse durante el proceso legislativo y no sustituye el análisis de cada caso concreto, considerando lo establecido en la NIF D-4 Impuestos a la utilidad.
José Luis Zamora
Socio CDMX y Guadalajara
27 de octubre de 2026
Escríbenos ahora