
El 31 de diciembre no se mueve. Lo que sí depende de ti es cuánto de la auditoría de estados financieros ocurre mientras el ejercicio sigue abierto.
Muchas entidades contratan a su auditor en enero o febrero, con los estados financieros ya cerrados. El informe llega, pero llega con más procedimientos alternativos, más requerimientos y menos margen para corregir. Las semanas que quedan de 2026 son la última ventana para que la auditoría trabaje a favor de la entidad, y no solo sobre lo que ya pasó.
La evidencia que vence con el año
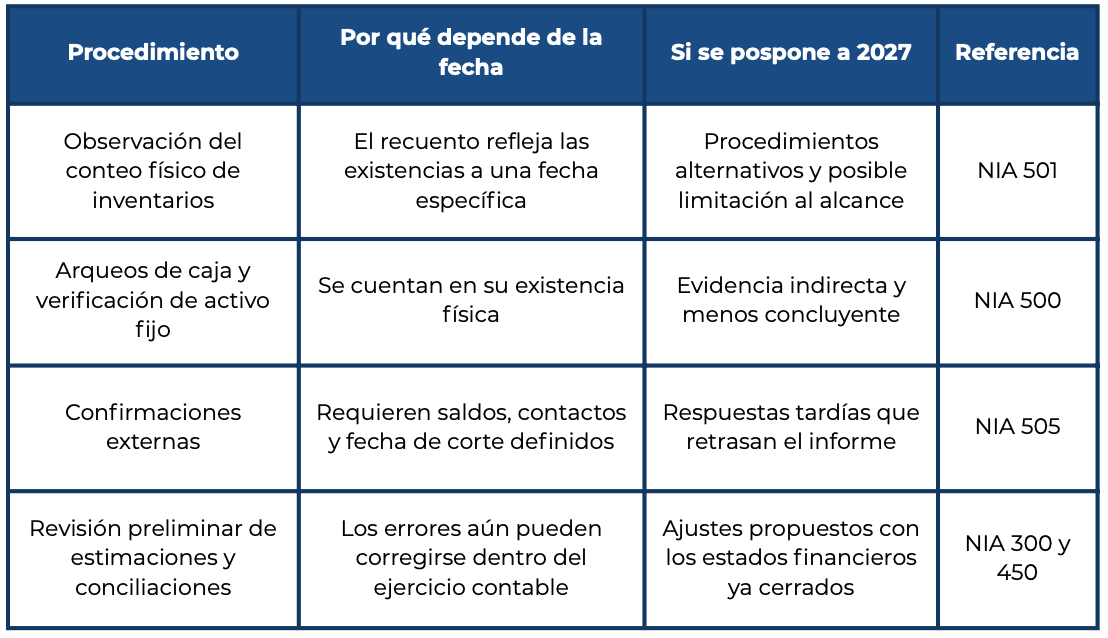
Algunos procedimientos dependen de una fecha. La observación del conteo físico de inventarios es el caso más claro. Conforme a la NIA 501, cuando los inventarios son materiales el auditor debe presenciar el recuento. Si no estuvo presente, tiene que recurrir a procedimientos alternativos y, si estos no son suficientes, la consecuencia puede ser una limitación al alcance reflejada en el informe.
Lo mismo ocurre con el corte de operaciones, es decir, las ventas, compras y embarques alrededor del 31 de diciembre. También aplica a los arqueos de caja y fondos y a la verificación física de activo fijo. Revisarlos en la fecha es directo. Reconstruirlos en marzo es más lento, más costoso.
Lo que todavía se puede hacer antes del 31 de diciembre
Lo que todavía puede corregirse en libros
Una revisión preliminar en noviembre o diciembre permite detectar a tiempo partidas que de otro modo aparecerían como ajustes de auditoría. Por ejemplo:
- Estimaciones de cuentas incobrables sin actualizar
- Provisiones sin soporte documental
- Conciliaciones bancarias y partes relacionadas con partidas antiguas
- Depreciaciones mal calculadas
- Ingresos reconocidos fuera de periodo
Si se detectan antes del cierre, el área contable las resuelve dentro de su proceso normal y con su propio calendario. Si se detectan en marzo, hay que determinar el impacto de los ajustes en los estados financieros ya entregados a la administración y, en algunos casos, explicarlos a socios, bancos o consejo.
Las confirmaciones necesitan tiempo
La respuesta de las confirmaciones externas con bancos, clientes, proveedores y asesores legales (NIA 505) están entre la evidencia más sólida de una auditoría, pero dependen de terceros. Conviene preparar desde ahora la relación entidades sujetas a confirmación de saldos y operaciones así como de los contactos y definir la fecha de corte. Así pueden enviarse en los primeros días de enero, y el informe no se detiene esperando respuestas que no llegan.
El calendario de 2027 se define en noviembre
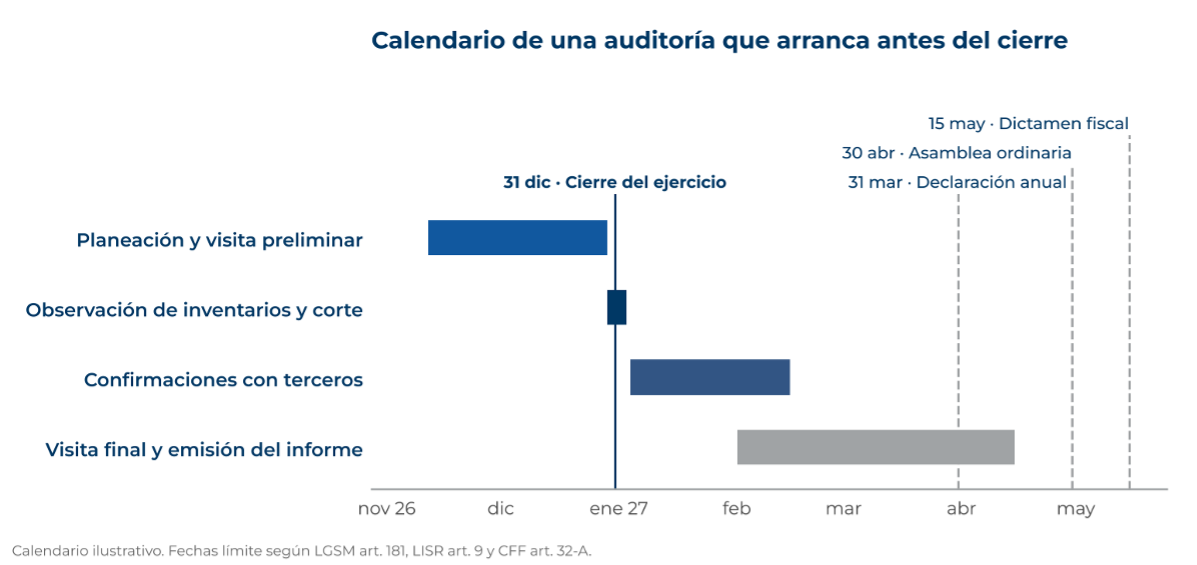
La asamblea ordinaria de accionistas debe celebrarse dentro de los cuatro meses siguientes al cierre del ejercicio (LGSM, art. 181). Eso significa a más tardar el 30 de abril de 2027, y los estados financieros auditados deben estar listos antes. A esa fecha se suman otros compromisos:
- La declaración anual de personas morales, dentro de los tres meses siguientes al cierre (LISR, art. 9)
- Renovaciones de crédito, covenants bancarios, licitaciones y requerimientos de inversionistas
- Para las entidades obligadas o que opten por dictaminarse, el dictamen fiscal con vencimiento el 15 de mayo (CFF, art. 32-A)
Una auditoría planeada con visita preliminar en el último bimestre reparte la carga de trabajo. Buena parte de las pruebas se ejecuta antes del cierre, y la visita final se concentra en saldos, revelaciones y emisión del informe.
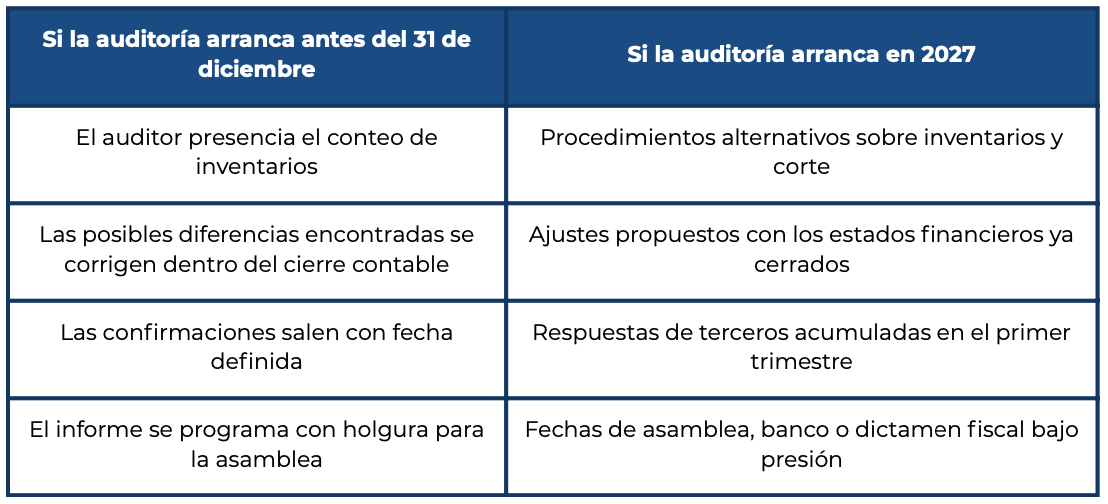
Antes o después del cierre, la diferencia en la práctica
Auditoría de Estados Financieros con BHR México
En BHR México realizamos Auditorías de Estados Financieros con una metodología basada en riesgos y conforme a las Normas Internacionales de Auditoría. Planeamos la visita preliminar antes del cierre y coordinamos la observación de inventarios. Además del informe del auditor independiente, comunicamos por escrito las deficiencias de control interno que identifiquemos durante el trabajo. Te atendemos desde la oficina más cercana a tu operación, con el respaldo de nuestra afiliación internacional a SFAI Global.
¿Tu entidad aún no tiene auditor para el ejercicio 2026?
Solicita una sesión de planeación de cierre. A partir de ella te enviamos una Propuesta por escrito con el alcance del trabajo, el calendario de visita preliminar y final, la fecha de observación de inventarios y la fecha de entrega del informe.
José Luis Zamora Morales
Socio CDMX y Guadalajara
6 de noviembre de 2026
Escríbenos ahora