Un Indicador Básico de Sostenibilidad (IBSO) no debería terminar solo en el reporte. La entidad debe poder identificar de dónde proviene, cómo se calculó, si se puede validar y qué documentación lo respalda.
Para las entidades obligadas a aplicar las Normas de Información de Sostenibilidad, el reto ya no consiste únicamente en determinar los IBSO. El verdadero desafío está detrás de cada cifra: contar con un proceso que permita reconstruirla o verificar su trazabilidad.
Las NIS entraron en vigor el 1 de enero de 2025 y la NIS B-1 requiere la revelación de 30 IBSO: 16 ambientales, seis sociales y ocho de gobernanza. Es relevante e importante implementar controles internos y conservar la documentación necesaria para garantizar la trazabilidad de la información.
Aunque las Mejoras NIS 2026 todavía se encuentran dentro del proceso de auscultación, su evolución refuerza una dirección que las entidades no deberían ignorar, porque la información de sostenibilidad necesita procesos más estructurados, consistentes y documentados.
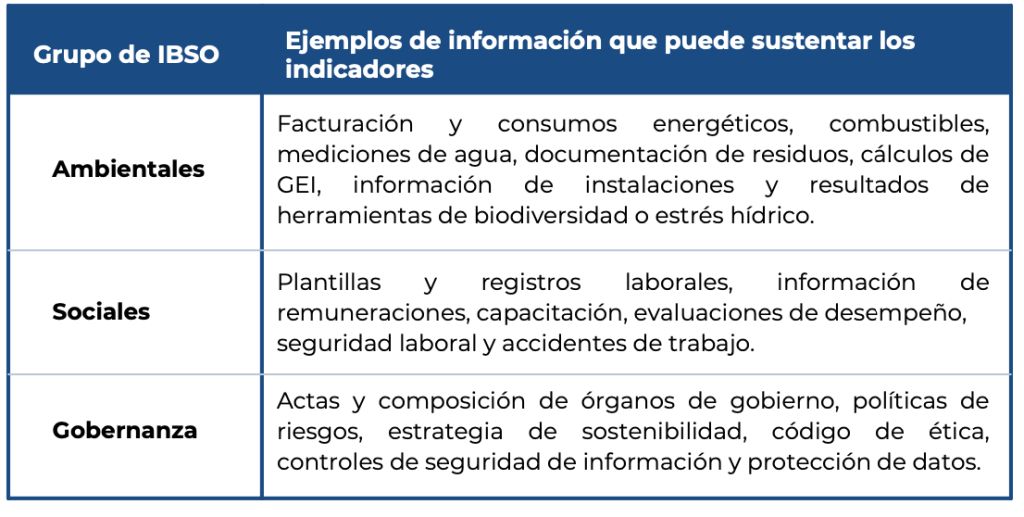
Información para elaborar los IBSO
Información para elaborar los IBSO
1. ¿De dónde proviene?
Identificar el sistema, documento, factura, registro, medición o base que originó el dato.
2. ¿Cómo se determinó?
Conservar la metodología, fórmulas, factores, criterios, estimaciones y supuestos utilizados.
3. ¿Quién fue responsable?
Definir quién genera, revisa, valida y, cuando corresponda, aprueba la información.
4. ¿Puede verificarse?
Un tercero debería poder seguir el recorrido del dato y comprender cómo se obtuvo el resultado reportado.
5. ¿Es consistente?
Los criterios deben permitir llevar a cabo comparaciones entre periodos y explicar adecuadamente las variaciones relevantes.
Esto transforma la sostenibilidad en un asunto de gobierno de datos y control interno, no únicamente de elaboración de un reporte.
El expediente cambia dependiendo del IBSO
La evidencia no necesariamente se encuentra en una sola área. Los datos requeridos pueden originarse en finanzas, contabilidad, recursos humanos, operaciones, legal, tecnología, riesgos y/o gobierno corporativo.
El CINIF ha desarrollado herramientas y plantillas para facilitar la determinación de los IBSO, entre ellas la Calculadora de GEI y recursos relacionados con biodiversidad y estrés hídrico. En marzo de 2026 informó nuevas mejoras y plantillas para apoyar el manejo de esta información.
Atención con “cero” y “no aplica”
Existe un punto particularmente relevante al preparar los IBSO.
La NIS B-1 requiere revelar los 30 IBSO en su totalidad y precisa que, cuando la entidad no dispone de la información necesaria para determinar algún indicador, no resulta adecuado utilizar simplemente “cero” o “no aplica”, debido a que podría generar una interpretación incorrecta.
Recomendación: dejar el espacio correspondiente sin cifra y explicar mediante una nota las razones por las cuales la entidad no cuenta con la información necesaria para cumplir con ese requerimiento.
Esto hace todavía más relevante identificar las brechas antes del cierre, cuando todavía existe oportunidad para localizar fuentes, establecer procesos y comenzar a generar evidencia.
No esperes al momento de preparar el reporte
Una ruta práctica para el resto de 2026 puede estructurarse de la siguiente manera:
Periodo
Actividades sugeridas
Agosto – septiembre
Diagnóstico del cumplimiento de los 30 IBSO, identificar las fuentes disponibles y si están asignados los responsables.
Septiembre – octubre
Documentar metodologías, criterios de cálculo, políticas y controles.
Octubre – Noviembre
Efectuar una prueba de trazabilidad: seleccionar indicadores y reconstruirlos desde la cifra final hasta su evidencia de origen.
Antes de la emisión de la información anual
Integrar expedientes, validar comparativos, documentar variaciones y atender las brechas identificadas.
Esta ruta es una recomendación de preparación y no representa un calendario regulatorio establecido por las NIS.
La pregunta ya no es solo cuánto reportas
Para la Alta Dirección, conocer el valor final de un indicador es importante, pero también lo es saber si la organización cuenta con procesos suficientemente sólidos para respaldarlo.
Cuando la entidad conoce qué información genera, quién es responsable, bajo qué metodología se determina y dónde se encuentra la evidencia, los IBSO dejan de ser datos aislados y pueden convertirse en información útil para la gestión de riesgos y la toma de decisiones.
¿Cómo puede apoyar BHR México?
En BHR México acompañamos a las organizaciones en la evaluación e implementación de las NIS mediante:
Diagnóstico de brechas respecto de los 30 IBSO. Identificación de fuentes, responsables y evidencia. Estructuración de matrices de trazabilidad. Revisión de metodologías y criterios de cálculo. Fortalecimiento de políticas y controles internos. Revisiones de preparación previas al cierre.
No esperes a reconstruir la información cuando llegue el momento de reportarla.