
El 8 de septiembre de 2026 el Ejecutivo Federal presentó, ante el H. Congreso de la Unión, el “Paquete Económico 2027”; es importante señalar que el proceso para su aprobación requiere que la Cámara de Diputados avale la Ley de ingresos a más tardar el 20 de octubre para que posteriormente pase a auscultación al Senado de la República que tendrá que ratificar dicha Ley a más tardar el 31 de octubre; por lo que, para efectos del Presupuesto de Egresos de la Federación la Cámara de Diputados tiene hasta el 15 de noviembre para su aprobación.
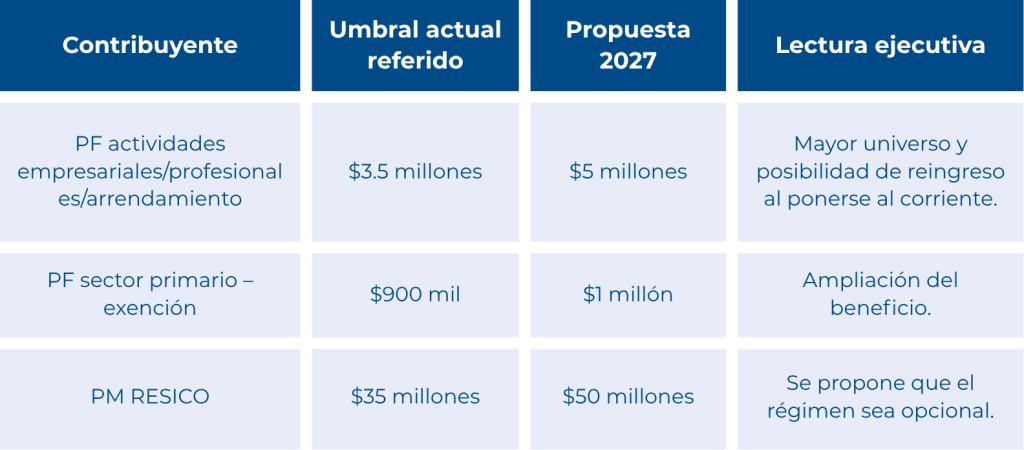
Es importante destacar que el “Paquete Económico 2027” no se limita a ajustes recaudatorios. La propuesta de ISR cambia de manera estructural el momento y la capacidad de aprovechar deducciones y pérdidas fiscales para personas morales, eleva la presión de pagos provisionales y reduce el límite de deducibilidad de intereses netos. Al mismo tiempo, amplía el umbral para los contribuyentes “RESICO” y eleva a rango legal diversos incentivos de inversión.
I. Impuesto sobre la Renta
A. Mecanismo de control de deducciones autorizadas
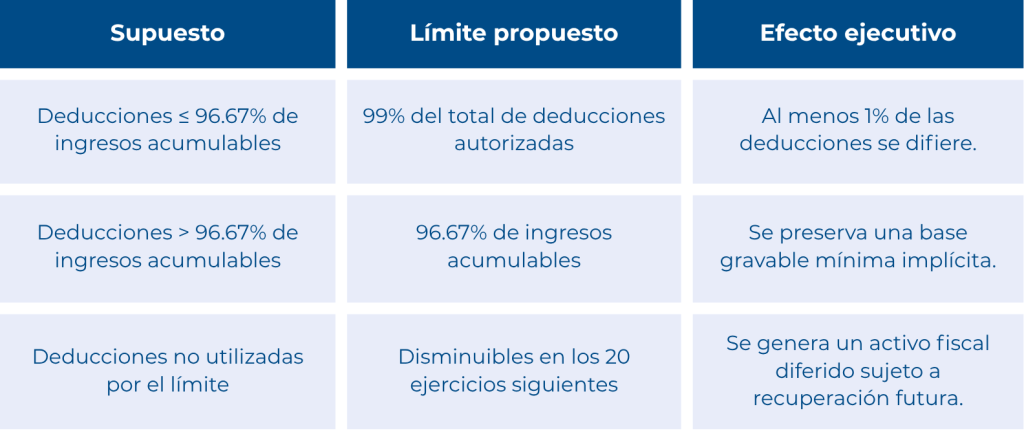
La iniciativa adiciona un nuevo Capítulo X al Título II (artículos 78-A a 78-F) y sustituye el esquema tradicional de pérdidas fiscales del Capítulo VI. El eje es un límite anual a las deducciones de las personas morales.
B. Pérdidas fiscales y pagos provisionales
Para 2027 se propone que, en pagos provisionales, las personas morales con ingresos acumulables superiores a $50 millones ajusten el coeficiente de utilidad:
- Factor 1.0658 cuando las deducciones de la última anual sean menores o iguales al 96.67% de los ingresos.
- Factor 2.6162 cuando las deducciones superen el 96.67% de los ingresos.
- Las pérdidas fiscales de ejercicios anteriores, para el pago provisional, se imitarían al 50% de la utilidad fiscal provisional en los términos transitorios.
C. Intereses netos: de 30% a 20%
Se propone reformar el artículo 28, fracción XXXII, para reducir del 30% al 20% el porcentaje de utilidad fiscal ajustada contra el cual pueden deducirse intereses netos.
D. Anticipos, pagos al extranjero y costo fiscal de acciones
- Anticipos por servicios y uso o goce temporal: la deducción procedería únicamente conforme se preste el servicio o transcurra el periodo correspondiente; si abarca varios ejercicios, sólo por la parte efectivamente recibida.
- Pagos al extranjero: la deducción se condiciona a que el pago de la contraprestación y el entero de la retención ocurran en el ejercicio, además de cumplir obligaciones informativas.
- Costo fiscal de acciones: intereses devengados no pagados e IVA de pasivos capitalizados no integrarían el costo comprobado; aportaciones en especie mediante cuentas por cobrar/derechos de cobro se adicionarían al costo hasta su materialización y cobro en efectivo.
E. RESICO: expansión y opcionalidad
F. Incentivos: Plan México y Polos de Desarrollo
La iniciativa busca incorporar a disposiciones de vigencia transitoria beneficios que hoy provienen de decretos, con el objetivo declarado de dar mayor certeza a inversiones de mediano y largo plazo.
- Plan México: deducción inmediata con porcentajes diferenciados para bienes nuevos de activo fijo y deducción adicional del 25% del incremento en capacitación e innovación, con horizonte hasta 2030 y controles de elegibilidad.
- Polos de Desarrollo Económico para el Bienestar: deducción inmediata del 100% de bienes nuevos de activo fijo y deducción adicional del 25% en capacitación o innovación, bajo requisitos específicos.
- Polos de Desarrollo de Economía Circular: deducción inmediata del 100% y deducción adicional del 25% para capacitación/innovación, orientadas a producción sustentable, reciclaje y recuperación de materiales.
- Los beneficios se condicionan, entre otros aspectos, al cumplimiento fiscal y pueden excluir a contribuyentes vinculados con procedimientos de operaciones inexistentes, restricción/cancelación de sellos o créditos fiscales firmes no garantizados.
G. Factureras, “nomineras” y materialidad
La exposición de motivos identifica expresamente como focos de evasión las deducciones artificiales, CFDI de operaciones inexistentes y esquemas en los que asociaciones o figuras similares canalizan pagos a trabajadores, socios o accionistas sin las retenciones correspondientes.
II. Ley de Ingresos de la Federación
A. Magnitud del paquete
La iniciativa estima ingresos totales por $10.636 billones, de los cuales $6.264 billones corresponden a impuestos. El ISR se estima en $3.289 billones y el IVA en $1.768 billones.
B. Retención sobre intereses
La tasa anual de retención provisional aplicable a intereses de los artículos 54 y 135 de la LISR se propone en 0.68% para 2027.
C. Autocorrección y regularización
- Se mantiene una reducción del 50% de ciertas multas por obligaciones distintas de pago cuando la autocorrección ocurre después del inicio de facultades de comprobación pero antes del acta final u oficio de observaciones.
- En revisión electrónica se propone reducción del 40% en multas por incumplimientos distintos de pago, bajo los supuestos previstos.
- Transitorio Vigésimo Primero: para personas físicas y morales con ingresos 2025 no mayores a $300 millones, se propone un estímulo del 100% de multas, recargos y gastos de ejecución respecto de determinados adeudos/créditos fiscales, sujeto a requisitos, fechas y exclusiones.
- Para créditos firmes, la solicitud se presentaría a más tardar el 31 de octubre de 2027; el pago y regularización deben observar los plazos del transitorio, incluyendo el 31 de diciembre de 2027 en los supuestos señalados.
D. Medios de defensa y garantía del interés fiscal
Para recursos de revocación interpuestos desde el 1 de enero de 2027 se propone un plazo de seis meses para constituir la garantía del interés fiscal; si se resuelve antes, habría diez días posteriores a la notificación para garantizar. En recurso de revocación exclusivo de fondo no se exigiría garantía durante su substanciación.
E. Fiscalización
La LIF mantiene el énfasis en eficiencia recaudatoria y combate a evasión. Además, prevé un programa de verificación y comprobación para sujetos del Título III de la LISR, sujeto a reglas generales del SAT.
III. Ley Federal de Derechos
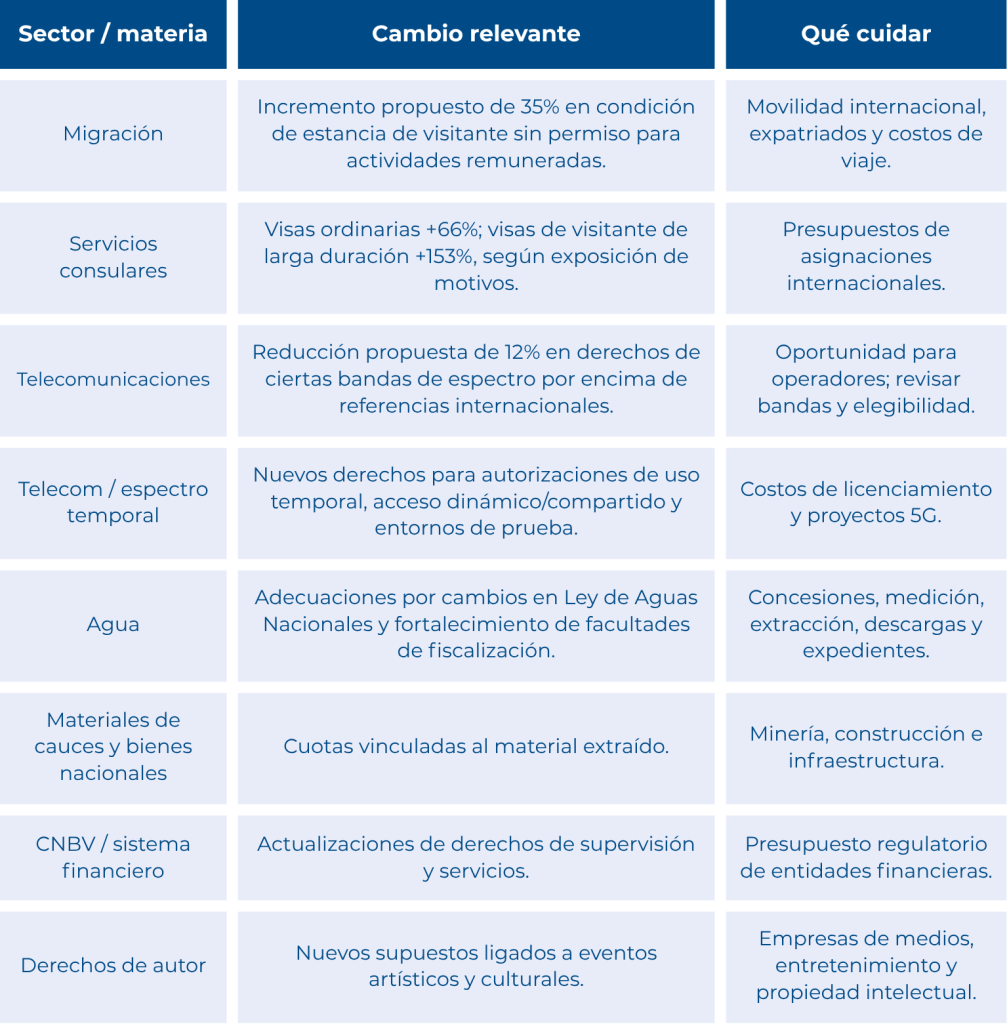
La iniciativa actualiza cuotas y figuras regulatorias con una lógica de correspondencia entre costo del servicio y derecho cobrado. El impacto es altamente sectorial y debe incorporarse al presupuesto regulatorio de cada industria.
IV. Presupuesto de Egresos 2027
El Proyecto prevé gasto neto total de $10.636 billones y un déficit presupuestario de $1.359 billones. Para empresas, el PEF debe leerse no sólo como gasto público, sino como señal de demanda, contratación, infraestructura, sectores prioritarios y presión de financiamiento público.
- Infraestructura y gasto público: identificar exposición comercial a energía, transporte, carreteras, puertos, agua, salud, educación y proyectos regionales.
- Contratación pública: revisar oportunidades, requisitos de integridad, capacidad de ejecución y capital de trabajo para proyectos con gobierno.
- CFE y proyectos de largo plazo: el PEF mantiene previsiones para infraestructura productiva de largo plazo y reportes por proyecto.
- El artículo 26 señala que en 2027 no se comprometerán nuevos proyectos plurianuales de infraestructura bajo el supuesto constitucional ahí referido; revisar impacto en pipeline de contratistas.
- El déficit y la magnitud del gasto refuerzan la importancia de monitorear tasas, costo de deuda y crowding-out en decisiones de financiamiento privado.
Conclusión
El Paquete Económico 2027 propuesto cambia la conversación fiscal: de una gestión centrada en la tasa nominal del ISR a una gestión de disponibilidad temporal de deducciones, pérdidas, costo fiscal de la deuda y evidencia de sustancia.
El mayor riesgo no es únicamente pagar más impuesto, sino pagarlo antes, con menor capacidad de absorber pérdidas y con mayor sensibilidad a errores de proveedores y documentación.
La oportunidad está en anticipar el impacto de caja, depurar riesgos antes del cierre 2026 y capturar de forma disciplinada los estímulos de inversión y regularización disponibles.
En BHR México te podemos ayudar en el diseño, implementación y monitoreo de un plan de acción, modelos financieros y posibles escenarios con la finalidad de que los contribuyentes se preparen para los cambios que, de aprobarse como se presentó el Paquete Económico, sean necesarios para hacer frente a los nuevos ordenamientos.
Miguel Ángel Hernández Mora
Director de Certidumbre Fiscal
9 de septiembre de 2026
Escríbenos ahora