
Cuando una entidad solicita una propuesta de Auditoría de Estados Financieros, normalmente compara honorarios, tiempos, experiencia del equipo y fecha de entrega del dictamen.
Pero existe una pregunta que pocas veces se hace antes de contratar:
¿Qué recibirá la Dirección además del dictamen?
Durante una auditoría pueden identificarse situaciones relacionadas con controles, procesos, documentación, conciliaciones, autorizaciones, cierres contables o preparación de información financiera.
El valor adicional aparece cuando esos puntos no se quedan únicamente en los papeles de trabajo del auditor, sino que son comunicados de manera clara a la entidad.
El dictamen concluye. La carta ayuda a actuar.
El dictamen y la carta de observaciones y recomendaciones cumplen funciones diferentes.
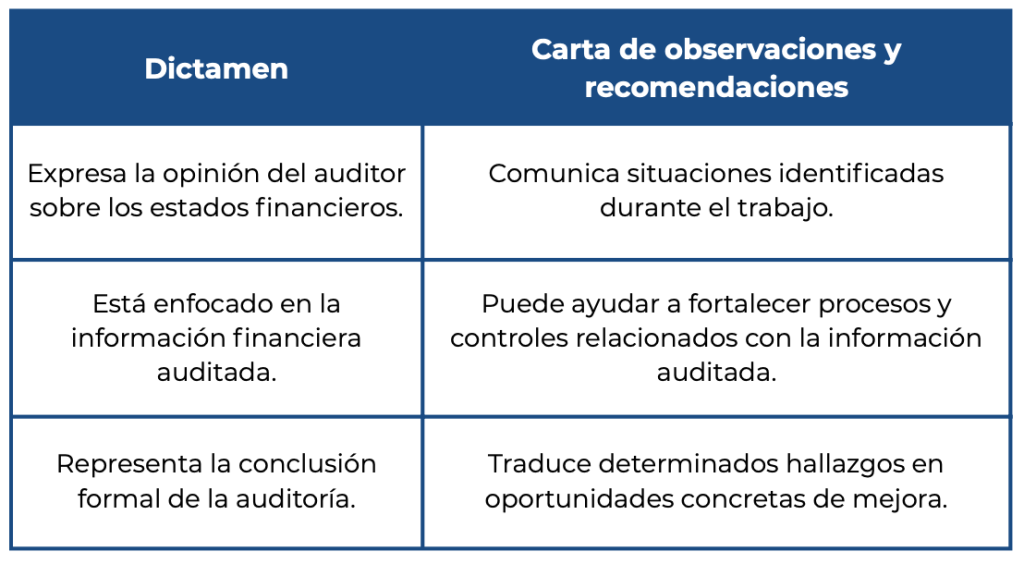
Una entidad puede recibir un dictamen y terminar el proceso sin tener una visión ejecutiva de qué situaciones fueron detectadas, por qué deberían atenderse y qué acciones podrían implementarse.
Ahí es donde este entregable cobra relevancia.
¿Qué debería contener? Una carta útil no debería ser simplemente una relación de comentarios generales.
Idealmente, cada observación debería permitir identificar:
Situación observada (Hallazgo) → riesgo o posible efecto → recomendación → acción a considerar.
Por ejemplo, puede abordar oportunidades relacionadas con conciliaciones, segregación de funciones, autorizaciones, documentación soporte, procesos de cierre, controles contables o consistencia de la información utilizada para preparar los estados financieros.
Esto permite que Dirección, Contraloría y las áreas responsables analicen los hallazgos y determinen cuáles requieren atención prioritaria.
Una diferencia que debería revisarse desde la propuesta
No conviene esperar hasta el final de la auditoría para saber qué entregables recibirá la organización.
Antes de seleccionar auditor, vale la pena revisar si la propuesta establece claramente:
¿Se entregará una carta de observaciones y recomendaciones? ¿Los principales puntos serán comentados durante el proceso? ¿Las recomendaciones estarán suficientemente desarrolladas para facilitar su seguimiento?
Porque una auditoría no solamente debería terminar con una opinión.
También puede dejar información que ayude a la organización a fortalecer sus controles, anticipar riesgos y mejorar la calidad de sus procesos financieros.
Auditoría de Estados Financieros 2026
Si tu organización está evaluando quién realizará su próxima auditoría, este es un buen momento para comparar no solamente honorarios y tiempos, sino también la metodología, comunicación y entregables que acompañarán todo el proceso.
En BHR México podemos apoyarte a evaluar el alcance de tu Auditoría de Estados Financieros 2026.
José Luis Zamora
Socio CDMX y Guadalajara
2 de octubre de 2026
Escríbenos ahora